Terceira semana de novembro, sala do comitê. Uma tela: receita 2% abaixo, EBITDA 0,8 ponto abaixo, estoque onze dias acima do plano. Cada diretor explica a sua linha por quinze minutos, e as explicações são boas; ninguém mente, ninguém esconde. O CFO fecha a reunião com a frase que fecha quase todas: vamos reforçar o acompanhamento até o fechamento. A ata registra três números e nenhuma causa.
Em março, a mesma tela. Outros decimais.
A cena é composta, sem identidade, mas eu a vi em farmacêutica, em banco, em varejo, em distribuição e em indústria, em empresa familiar e em listada, ao longo de vinte anos. A reunião é levada a sério, bem preparada, cheia de gente competente. Ela olha o objeto errado. Uma tela de resultado mostra o fim de uma cadeia. A cadeia inteira, do processo que produz o número até o número, fica fora da sala.
A cadeia fora da sala aparece em três fraturas. Elas quase nunca estão juntas no mesmo relatório, porque cada uma mora numa linha diferente, com um dono diferente. Por isso ninguém as vê como um só problema. As três cenas a seguir são compostas, como a primeira.
A reunião olha o fim de uma cadeia. A cadeia inteira fica fora da sala.
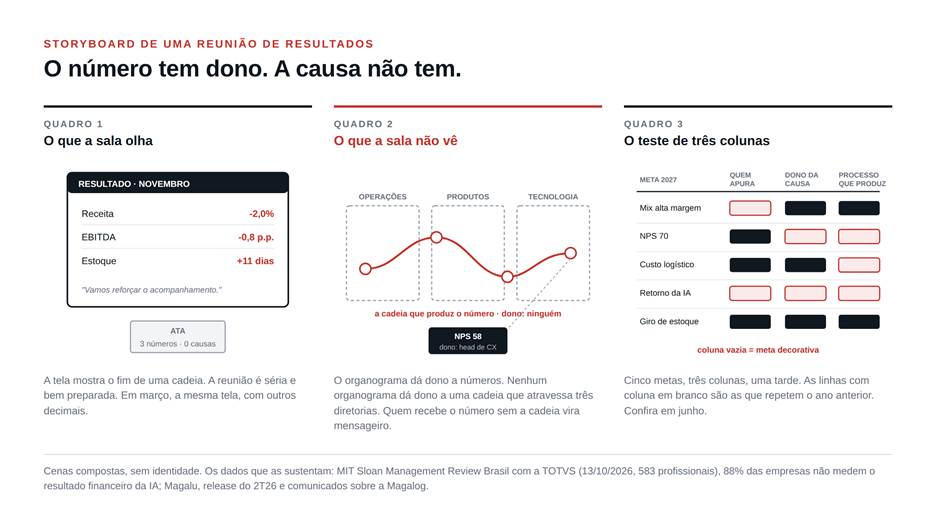
Storyboard de uma reunião de resultados: o que a sala olha, a cadeia que a sala não vê e o teste de três colunas. Cenas compostas, sem identidade.
A meta que ninguém apura
Janeiro, distribuidora de medicamentos e perfumaria. A meta do ano entra no book e no bônus dos diretores: subir três pontos a participação do mix de alta margem. Todo mundo assina. Ninguém pergunta como será apurada, porque a resposta parece óbvia. Em novembro, o controller descobre que ninguém definiu alta margem: bruta ou de contribuição, com ou sem verba de fornecedor. Cada diretoria calculou de um jeito. O comitê valida uma estimativa e o bônus sai sobre ela, com a concordância de todos. O instrumento que existe não responde se a meta foi batida. Todos agem como se tivesse sido.
A fratura nasce em janeiro, no momento em que uma meta é assinada sem que ninguém pergunte pelo instrumento; o controller de novembro apenas a encontra. Troque mix por inteligência artificial, por ESG ou por engajamento: é a mesma meta que todo mundo tem e quase ninguém apura. O exemplo mais recente é o mais eloquente. Um estudo encomendado pela TOTVS à MIT Sloan Management Review Brasil, apresentado no Universo TOTVS, em outubro de 2026, com 583 profissionais de empresas de vários portes e setores, encontrou 88% de respondentes cujas empresas não medem o resultado financeiro da IA e 86% que não acompanham nem o custo dela. Oitenta por cento usam ou já testaram IA. Pela minha leitura, ela está no plano de quase todas e no instrumento de quase nenhuma.
A causa que atravessa três diretorias
O head de experiência do cliente é trocado duas vezes em três anos. Banco médio, meta de NPS 70, cargo sênior, reporte direto: o número tem dono. As causas do NPS moram em outro lugar. O tempo de resposta é de operações, a alçada do atendente é de riscos, o erro de cobrança é de tecnologia. Cada área entrega a sua parte do plano de ação, e entrega mesmo. O NPS faz 58, 61, 57. O número continua onde estava, com dono novo.
Não há vilão nessa história, e é isso que a torna difícil de enxergar. O organograma dá dono a números. Nenhum organograma dá dono a uma cadeia que atravessa três diretorias, porque cadeia não é caixa. Quem recebe um número sem receber a cadeia vira mensageiro: cobra, consolida, apresenta, e não consegue mover a única coisa que moveria o resultado. Escrevi aqui em julho, a propósito do atendimento, que a variável escondida é onde mora o poder de decidir. Vale para qualquer meta.
O organograma dá dono a números. Nenhum organograma dá dono a uma cadeia que atravessa três diretorias. Quem recebe o número sem a cadeia vira mensageiro.
A causa no escuro
Na primeira fratura falta instrumento para uma meta declarada. Na segunda a causa tem nome e não tem dono. Na terceira ela nem tem nome, e por isso nunca virou meta: aparece no relatório como despesa. Varejo com logística própria. Durante dez anos, a logística é a terceira maior linha de despesa, e todo orçamento tenta cortá-la um pouco. Todo mundo mede o que ela custa por entrega. Ninguém mede o que ela produz em recompra, porque recompra está na linha do comercial, e prazo, cobertura e devolução estão em outras, com outros donos. A causa fica no escuro até que alguém de fora a ilumine.
O caso público mais próximo dessa cena é o da Magalu. Em outubro de 2024, a empresa reuniu sua operação logística numa companhia própria, a Magalog, e o executivo responsável, Márcio Chammas, descreveu o objetivo numa frase que resume a fratura: transformar um centro de custo em uma atividade que gera receita para o grupo. Dois anos depois, segundo a própria empresa, mais de 30% do faturamento da Magalog vem de clientes de fora, e a Magalu vende estoque próprio dentro de concorrentes que viraram canal, com a Magalog como operadora logística dessas parcerias.
Conto isso como caso de visibilidade forçada, com uma ressalva: a Magalu teve prejuízo no segundo trimestre de 2026 e o e-commerce total caiu 11,9% no período, segundo o release de resultados, e não sei se a conta vai fechar. O ativo estava lá em 2020, no auge da ação. No relatório, custo é tudo que não tem cliente. Pela minha leitura, a causa só saiu do escuro quando alguém de fora quis pagar por ela. Quantas linhas do seu orçamento de 2027 vão ser cortadas sem que ninguém tenha perguntado o que elas produzem, e em que linha isso aparece?
No relatório, custo é tudo que não tem cliente. A causa só sai do escuro quando alguém de fora quer pagar por ela.
Isso é diferente de um placar melhor
A esta altura, o leitor que gere por OKR, por 4DX ou por gestão à vista está pensando que tudo isso já tem remédio: indicador antecedente, dono por meta, cadência semanal. Para a primeira fratura, tem mesmo: um KR mensurável, assinado com o instrumento, resolve a meta sem apuração, e esse é o mérito desses métodos. As outras duas se escondem exatamente onde o método parece resolvê-las. OKR permite objetivo compartilhado entre áreas, e, na prática que vejo, compartilhado acaba querendo dizer que três diretores respondem pelo número e nenhum pode mudar o processo do vizinho. Gestão à vista mostra as causas que alguém já nomeou; a causa no escuro é a que ninguém nomeou, porque pertence a outra caixa.
A diferença está no desenho, e o desenho muda quem senta na reunião e pelo que responde. Um placar melhor continua registrando o resultado. O processo segue fora da tela. O que as fraturas pedem é outro objeto na mesa: o processo que produz o número, que a reunião de resultados nunca convida.
O teste de três colunas
O momento ajuda, porque o plano de 2027 está sendo fechado agora, em offsite e em planilha, com premissas que mudaram depois de a planilha ter sido aberta. As 44 horas semanais viram 42 sessenta dias depois da promulgação do fim da escala 6×1, e 40 um ano depois, sem redução salarial. O PIS e a Cofins viram CBS em janeiro, e o resultado de 2027 vai ser comparado com o de 2026 numa régua diferente. A NR-1 manteve a obrigação de gerir riscos psicossociais mesmo com a multa suspensa, e só se gere o que bate no placar. Passada a eleição, sobrou pouca incerteza para justificar adiar a pergunta. São as três metas com maior chance de sair do offsite com as colunas vazias, porque atravessam todas as diretorias e nenhuma é dona delas.
Antes de fechar o plano de 2027, pegue as cinco metas mais importantes dele e abra três colunas. Quem apura, com qual instrumento, hoje. Quem é dono da causa; o dono do número já está no organograma. Qual processo produz o resultado, e em que reunião ele é olhado. Na segunda coluna, um nome só vale se essa pessoa tiver mandato explícito para mudar o processo das outras áreas, e não apenas para pedir que mudem; se for um comitê, escreva o comitê e a data da última reunião em que a causa foi discutida, e sem data a coluna está vazia. Se o único nome que cabe é o seu, você acabou de descobrir por que a reunião de resultados não resolve: a causa está sendo gerida nas sobras da sua agenda. Coluna vazia é meta decorativa. Na minha experiência, quase sempre sobra ao menos uma em branco, e é justamente a da meta que repete o ano anterior.
Quem apura. Quem é dono da causa. Qual processo produz. Coluna vazia é meta decorativa.
Aqui vai uma previsão, para que você possa me cobrar: em junho de 2027, na revisão de meio de ano, em pelo menos quatro das cinco metas que saíram desse teste com coluna vazia a coluna ainda estará vazia, e a explicação na reunião de novembro de 2027 será a mesma de novembro de 2026. Se eu estiver errado, a conta foi barata: uma tarde. Se eu estiver certo, você soube antes de fechar o plano o que a tela só mostraria em março de 2028.
O número vai continuar tendo dono. A pergunta que decide o ano é quem tem a causa.
Referências
1. Forbes Brasil, 15 de outubro de 2026, e IT Forum, 14 de outubro de 2026, sobre o estudo Da adoção à escala: a maturidade da inteligência artificial nas empresas brasileiras, da MIT Sloan Management Review Brasil, encomendado pela TOTVS (583 profissionais): 88% não medem o resultado financeiro da IA, 86% não acompanham o custo, 80% usam ou testaram IA. Link: https://forbes.com.br/forbes-tech/2026/10/ia-chega-a-80-das-empresas-brasileiras-mas-so-7-usa-no-centro-do-negocio/
2. IT Forum, 14 de outubro de 2026, cobertura do mesmo estudo. Link: https://itforum.com.br/noticias/empresas-brasileiras-roi-ia/
3. Mercado&Consumo, 31 de outubro de 2024, sobre a criação da Magalog (faturamento acima de R$ 3 bilhões, 21 centros de distribuição, cerca de 6 mil veículos por dia) e a declaração de Márcio Chammas, em nota. Link: https://mercadoeconsumo.com.br/31/10/2024/logistica/magazine-luiza-cria-empresa-independente-de-logistica-com-faturamento-de-r-3-bilhoes/
4. Magazine Luiza, release de resultados do 2T26: prejuízo líquido contábil de R$ 72,5 milhões, e-commerce total em queda de 11,9%, entregas a terceiros pela Magalog em alta de 15%, serviços logísticos para a Amazon. Link: https://static.poder360.com.br/uploads/2026/08/Magalu-balanco-2T2026.pdf
5. InfoMoney, 9 de junho de 2026, sobre a parceria Magalu e Amazon, em que a Magalu indicou que, numa etapa seguinte, a Amazon também usará a operação logística para outros produtos vendidos na plataforma. Link: https://www.infomoney.com.br/?p=3365218
6. Exame, 15 de outubro de 2026, sobre a entrada da Magalu na Shopee e a declaração de Fabrício Garcia de que mais de 30% do faturamento da Magalog vem de clientes externos. Link: https://exame.com/invest/mercados/magalu-agora-vende-na-shopee-o-que-a-varejista-ganha-ao-entrar-na-casa-da-concorrente/
7. NeoFeed, 16 de outubro de 2026, relatório do BTG sobre o efeito das parcerias na Magalog (clientes externos acima de 30% da receita). Link: https://neofeed.com.br/negocios/o-btg-indica-quem-ganha-com-a-parceria-entre-magalu-e-shopee-a-magalog/
8. Agência Brasil, 14 de outubro de 2026, Senado aprova fim da escala 6×1: jornada 5×2 e teto de 42 horas 60 dias após a promulgação, 40 horas 12 meses depois, sem redução salarial. Link: https://agenciabrasil.ebc.com.br/politica/noticia/2026-10/senado-aprova-fim-da-escala-6×1-e-reducao-da-jornada-de-trabalho
9. Jornal Contábil, 18 de agosto de 2026, sobre a extinção de PIS e Cofins e a entrada da CBS em 1º de janeiro de 2027. Link: https://jornalcontabil.com.br/noticia/extincao-do-pis-cofins-e-entrada-da-cbs-exigem-atencao-das-empresas/
10. STF, notícia oficial sobre a suspensão das sanções da NR-1 relativas a riscos psicossociais, com a obrigação de gestão mantida. Link: https://noticias.stf.jus.br/postsnoticias/stf-suspende-sancoes-da-nr-1-e-abre-conciliacao-sobre-regras-de-riscos-psicossociais-no-trabalho/
11. Átila Persici Filho, O cliente nunca quis um humano. Ele quer que sua dor seja resolvida. HSM Management, julho de 2026 (índice do colunista). Link: https://hsmmanagement.com.br/colunista/atila-persici/