As fintechs já somam 742 startups no País, segundo o Fintech Mining Report 2020, realizado pela Distrito. E não é de se estranhar o alto volume. Elas são pilares do ecossistema para outras inovações, facilitando o acesso a serviços financeiros de maneira democrática e descomplicada em um país com desafios de uma base desbancarizada (um terço da população brasileira – pesquisa Locomotiva), baixa educação financeira e juros altíssimos.
Já sabendo o quanto as fintechs são importantes para o desenvolvimento, logo se faz uma relação da relevância que as startups têm no varejo, sendo a força motriz para a transformação digital de um setor mais identificado no papel transacional do que de uma indústria que oferece serviços de acesso à compras.
E o que era flerte entre varejo e fintech, nos últimos anos, vem se consagrando como relacionamento sério quando observamos que as recentes aquisições de fintechs também vieram de grandes players do retail como Via Varejo/banQi e Carrefour/Ewally.
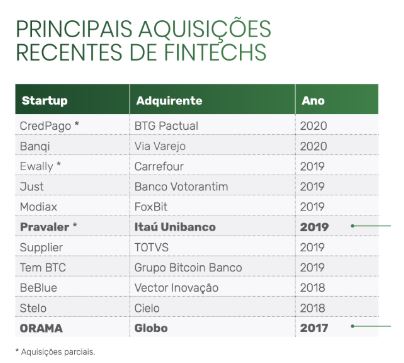
Fonte: DISTRITO FINTECH REPORT 2020
Como entusiasta das inovações no varejo, observo que esse movimento é uma resposta, primordialmente, à demanda do comportamento do consumo, que exige uma experiência de compra cada vez mais fluída, protagonizando o papel e responsabilidade do varejista na jornada de compra, uma vez que para o usuário, não importa muito quem é o dono do meio de pagamento, da linha de crédito ou da validação de dados. O usuário entende que essa é uma entrega do lojista e deposita nele o bônus e o ônus da sua experiência.
E a história dessa simbiose entre varejo e fintech vai só ganhando enredo e personagens importantes. Recentemente vimos uma celebração acontecer e morrer praticamente no mesmo dia, quando o WhatsApp lançou seu meio de pagamento e subitamente o Banco Central suspendeu. Banco esse que recém inaugurou o Pix, um concorrente direto. Polêmicas à parte, é sim de se comemorar essas iniciativas, porque esse tipo de inovação, que pode transitar em plataformas do dia a dia das pessoas, sobretudo, também favorece o pequeno comércio, que corresponde a 25% do PIB (segundo o Sebrae). Com uma capilaridade nacional e fragmentada, as pequenas representam um terreno fértil para escalar um negócio de maneira rápida, com alto volume de circulação de dinheiro e pouco assistida por bancos de grande porte.
E se por um lado o varejista usa as fintechs como uma forma de melhorar a experiência do consumidor, por um outro enxerga também uma nova e rentável fonte de receita e serviços, como seguros, créditos competitivos, entre outros. Veremos, daqui para frente, a competição crescendo e o consumidor se beneficiando com opções para se fazer a escolha mais conveniente.
Em uma conversa com Ana Peretti, Diretora de Marketing do banQi, abordamos como é a relação do banco com a Via Varejo, como eles enxergam os benefícios dessa fusão para o consumidor e como estão se preparando para garantir vantagens competitivas frente ao open banking que começa a operar já a partir de outubro deste ano.
> “No longo prazo queremos ser mais do que um aplicativo, seremos uma plataforma de reconhecimento, de capacitação e educação, de concessão de crédito e suporte ao consumo.”
> Ana Peretti – Diretora de Marketing do banQi
### 1 – Como vocês enxergam essa relação quase simbiótica entre varejo e bancos/fintechs daqui para frente? Que vantagens ela tem para ambos os negócios?
A digitalização, que já era uma tendência, se fortaleceu com a pandemia. No varejo, a omnicanalidade quer proporcionar ao cliente que ele possa ter a melhor experiência de compra independente do caminho que ele escolher – online ou loja – adaptando produtos e serviços. As fintechs caminham no mesmo sentido. A vantagem para ambos é aproveitar a capilaridade e a carteira de clientes de um e de outro para a integração das operações, possibilitando que cada vez mais pessoas tenham acesso a crédito e conta corrente, com a popularização e acessibilidade destes serviços.
### 2 – Diferente do varejo, a imagem do segmento bancário nem sempre é positiva. Como o varejo lida com essa associação para gerar perspectivas positivas para seu consumidor?
Nós não opinamos na relação entre os bancos e seus clientes. No caso da Via Varejo, que tem uma relação de parceria de longa data com seusclientes, e por já oferecer outros serviços financeiros como cartão, carnê e garantia estendida, por exemplo, acreditamos que já existe uma relação de confiança entre marca e cliente, e fica mais fácil ampliar a oferta de outros serviços do mercado financeiro.
### 3 – O consumidor tem clareza das entregas de cada uma das marcas ou as coisas se misturam? E como isso agrega valor a cada uma das empresas?
A Casas Bahia é uma marca consolidada e o brasileiro tem um entendimento claro das suas entregas, como varejo. Atributos como confiança, inclusão e proximidade são muito fortes. O banQi é uma marca nova, e que nasceu para ser a plataforma de serviços financeiros mais acessível e confiável para os brasileiros. Portanto, estar junto com a Casas Bahia, que é uma marca que sempre esteve do lado dos brasileiros, faz todo o sentido. Desde o lançamento do banQi estamos trabalhando para melhorar a experiência dos nossos clientes, que também são clientes da Casas Bahia, buscando reduzir as fricções na sua jornada, sejam elas para pagamentos relacionados a compras feitas na Casas Bahia ou não. Portanto a relação dos clientes com banQi muitas vezes começa na Casas Bahia, mas ela se estende para outros momentos também.
### 4 – Como avaliam os benefícios que o banQi pode agregar na experiência do varejo nas lojas físicas e nos canais de compras digitais?
Atualmente, além de acesso pelo aplicativo, os serviços dessa conta digital inclusiva são disponibilizados em todas as 857 lojas Casas Bahia espalhadas pelo país. Nas lojas, os usuários podem fazer depósito e saques com horário de atendimento estendido, inclusive aos finais de semana. A lojas físicas são uma alternativa para quando o cliente precisa de uma orientação ou para uma demanda do tipo saque e depósito.
No aplicativo, os clientes seguem acessando uma série de serviços, como a possibilidade de pagar boletos e contas pelo app, realizar recarga de celular e pagamentos interpessoais.
Outra vantagem para os consumidores, e que vem conquistando cada vez mais aderência, é a digitalização dos tradicionais carnês da Casas Bahia, que agora podem ser gerenciados de maneira mais rápida e prática, via banQi. Os clientes recebem aviso de vencimento da parcela, conseguem visualizar em tempo real descontos de antecipação de pagamento e juros por atraso, além de ganhar cashback se fizerem o pagamento usando saldo da conta do banQi. No primeiro trimestre deste ano a digitalização de carnês pela ferramenta teve um aumento de 117%. Por meio do app banQi o cliente também consegue solicitar um cartão físico ou ainda gerar um cartão virtual rapidamente para compras no ecommerce.
### 5 – Como funciona o trabalho de educação e digitalização de vocês, considerando um público que, em boa parte, é desbancarizado?
Em primeiro lugar o nosso desenvolvimento e oferta de produto começa na perspectiva do cliente. Realizamos pesquisas frequentes a fim de disponibilizarmos produtos e serviços pensados para orientar boas decisões financeiras dos nossos usuários, como por exemplo a conta gratuita, o cartão pré-pago sem anuidade, as transferências gratuitas para diferentes bancos, tudo para evitar o endividamento ou o pagamento de taxas desnecessárias.
Em segundo lugar, no banQi, temos um time de UX focado em soluções criativas baseadas em pesquisas de usabilidade, validação de hipóteses e soluções com os usuários.
No longo prazo, queremos ser mais do que um aplicativo. Nosso foco está na construção de uma plataforma de reconhecimento, de capacitação e educação, de concessão de crédito e suporte ao consumo.
6 – Como veem a questão do openbanking, sob os aspectos de competitividade ou democratização do mercado, e como isso pode ser bom para o varejo?
Certamente o open banking deixa o mercado financeiro mais competitivo e empodera o cliente, dando a ele mais autonomia e, consequentemente, mais poder de compra.
Para nós é uma oportunidade de aproveitar esse compartilhamento de dados e pensar em novos serviços e produtos baseados nesse novo conhecimento de mercado.