Direito, Regulação & Compliance, Finanças
4 minutos min de leitura

O fim do “caixa grátis” das empresas: O “Split Payment” é a mudança financeira que exige atenção agora

A implementação do Split Payment inaugura uma nova lógica para o recolhimento de tributos no Brasil e altera uma dinâmica financeira que acompanha as empresas há décadas. Ao retirar do fluxo de caixa os valores destinados a impostos, o novo modelo exigirá mais planejamento, integração entre áreas e maturidade na gestão financeira e tributária.
CEO da ASIS Tax Tech

Compartilhar:

Todos os anos, trilhões de reais em tributos circulam pela economia brasileira antes de serem efetivamente recolhidos aos cofres públicos. Apenas a arrecadação tributária nacional supera R$ 4 trilhões por ano, considerando União, estados e municípios. Esse volume gigantesco de recursos ajuda a dimensionar um fenômeno pouco discutido fora das áreas financeira e tributária: o chamado “fluxo de caixa gratuito” gerado pelo prazo existente entre a realização da venda e o recolhimento dos impostos.

Com a Reforma Tributária, esse cenário começa a mudar. A implementação do Split Payment (mecanismo previsto no novo modelo de tributação sobre o consumo) fará com que os valores correspondentes aos tributos sejam segregados automaticamente no momento do pagamento da operação. Na prática, a parcela referente ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços) deixará de passar pelo caixa da empresa antes de seguir para o governo.

Para mim, a mudança representa uma transformação estrutural na forma como as empresas administram capital de giro. Afinal, hoje existe um lapso temporal entre a venda e o recolhimento dos tributos. Dependendo do segmento e do ciclo financeiro da empresa, esse intervalo acaba funcionando como um respiro de caixa. Não se trata necessariamente de uma estratégia deliberada, mas é um efeito natural do sistema atual. Com o Split Payment, esse espaço tende a desaparecer.

Embora não existam pesquisas oficiais que mensurem quantas empresas utilizam esse intervalo como fonte indireta de capital de giro, acredito que o impacto será disseminado por praticamente toda a economia, especialmente em negócios com margens mais apertadas e operações de alto volume.

Vale lembrar que o Split Payment não é um fator de opção pelas empresas. Mesmo com outras formas de liquidação do débito tributário, este mecanismo será o principal para o pagamento dos tributos sobre o consumo. O imposto deixa de percorrer o fluxo financeiro da companhia e passa a ser direcionado automaticamente ao governo.

Testes começam em 2027

As primeiras fases de testes do novo sistema estão previstas para começar em 2027, inicialmente em operações entre empresas (B2B) e com participação voluntária de contribuintes.

Apesar de o cronograma operacional ainda estar em evolução, a Receita Federal e o Comitê Gestor do IBS já deram um passo importante. Em maio de 2026, os órgãos publicaram a documentação técnica oficial da Plataforma Pública do Split Payment, detalhando aspectos tecnológicos e operacionais do modelo.

Todo esse movimento mostra que a preparação não pode ser deixada para os últimos meses. A documentação técnica já existe e os times financeiros, fiscais e de tecnologia precisam entender como o processo vai funcionar. Quem deixar para a última hora corre o risco de enfrentar dificuldades de adaptação justamente quando a nova sistemática começar a ser testada.

O que as empresas ganham em troca?

Se, por um lado, o Split Payment reduz o fôlego de caixa proporcionado pelo modelo atual, a Reforma Tributária traz um contraponto importante: a não cumulatividade plena.

O novo IVA Dual brasileiro (formado por IBS, CBS e Imposto Seletivo) foi concebido para ampliar significativamente o aproveitamento de créditos tributários ao longo das cadeias produtivas, reduzindo distorções e diminuindo o efeito cascata dos tributos na formação dos preços.

Mas não é possível afirmar que os ganhos com créditos compensarão integralmente a perda daquele antigo espaço de fluxo de caixa. São mecanismos diferentes. Não existe uma equivalência direta. Mas a ampliação do creditamento certamente tende a melhorar a eficiência tributária das empresas e reduzir custos que hoje acabam embutidos na operação.

Tecnologia passa a ser fator de sobrevivência

Na minha avaliação, a principal consequência da Reforma Tributária será obrigar empresas a adotarem um nível de controle fiscal e financeiro sem precedentes.

O Brasil caminha para ter um dos sistemas tributários mais digitais e monitorados do mundo. O que antes podia ser corrigido semanas depois passará a acontecer praticamente em tempo real. Isso exige processos mais robustos, informações mais confiáveis e uma gestão tributária muito mais integrada ao financeiro.

Para ajudar empresas nesse processo, há tecnologias como a da ASIS de Apuração Assistida. Nesta fase inicial, a ferramenta foca em organizar documentos fiscais, consolidar débitos e créditos e estruturar uma visão clara das obrigações tributárias atuais.

Trata-se do alicerce para garantir a conformidade e a eficiência desde já. O objetivo é que as empresas consigam enxergar antecipadamente seus impactos fiscais e financeiros.

Ainda é cedo para mensurar percentuais de economia ou perdas evitadas, mas estamos falando de uma mudança estrutural. Quem estiver preparado terá muito mais capacidade de adaptação em relação a quem tratar a reforma apenas como uma alteração de legislação.
Compartilhar:

Artigos relacionados

Criatividade deixou de ser campanha. Tornou-se estratégia.

O artigo defende que a criatividade deixou de ser um recurso pontual para se tornar uma capacidade organizacional capaz de conectar tecnologia, inovação, cultura e estratégia, sustentando o crescimento contínuo e a relevância das empresas no longo prazo.

O que os lugares ensinam sobre controle

Marca de empresa é criada, marca de lugar é descoberta. Os gestores corporativos têm muito o que aprender com o “place branding” sobre gerir algo que não tem dono

Circulando pelo mundo, com sotaque brasileiro

Os padrões abertos já permitem que uma credencial de competência seja lida em qualquer país. O que ela significa depende de quem constrói o trilho por onde ela passa. Europa e Ásia já fizeram essa escolha, e o Brasil tem todas as peças para fazer a sua.

Organizações vivas: o que o levain ensina a quem lidera?

Ao acompanhar o desenvolvimento de um levain, o autor encontrou paralelos inesperados com a vida nas organizações. Alimentar, observar, ajustar o ambiente e respeitar o tempo do processo são gestos que ajudam a entender uma das funções mais importantes da liderança: criar condições para que pessoas e equipes alcancem seu potencial coletivo.

Liderança
7 de outubro de 2026 14H00
O artigo discute por que sucessão, desenvolvimento de lideranças e fortalecimento da cultura organizacional deixaram de ser temas de RH para ocupar o centro das decisões estratégicas e da competitividade empresarial.

Renato Bagnolesi - CEO da FESA Group

6 minutos min de leitura
Inovação & estratégia, Liderança
7 de outubro de 2026 08H00
Metade dos executivos ouvidos pelo BCG já vê a própria equipe perdendo habilidades por causa da IA, e o julgamento é a primeira a cair. Velocidade sem discernimento não é ganho, é dívida com outro nome.

Marcelo Murilo - Co-Fundador e VP de Inovação e Tecnologia do Grupo Benner

10 minutos min de leitura
Cultura organizacional, Liderança
6 de outubro de 2026 14H00
Empresas querem profissionais protagonistas, capazes de decidir e agir com independência. As pessoas querem mais confiança, voz e espaço para fazer escolhas. O desafio é que autonomia costuma significar coisas diferentes para cada lado dessa relação.

Cecília Seabra e Thaís Giuliani - Consultoras HSM e autoras do livro "O 'E' da questão

3 minutos min de leitura
Cultura organizacional, Estratégia
6 de outubro de 2026 08H00
Em reuniões de conselho, comitês executivos e equipes de alta gestão, é comum que profissionais experientes analisem os mesmos dados e cheguem a conclusões completamente diferentes. Nem sempre isso é sinal de desalinhamento ou falta de informação. Muitas vezes, a divergência revela algo mais profundo: critérios distintos para avaliar riscos, oportunidades, prioridades e sucesso.

Angelina Bejgrowicz - Fundadora e CEO da AB-Global Connections

9 minutos min de leitura
Liderança, Estratégia
5 de outubro de 2026 14H00
Embora o calendário ainda indique os últimos meses de 2026, as principais decisões que definirão o desempenho das empresas no próximo ciclo já estão sendo tomadas agora. A questão não é prever o que acontecerá em 2027, mas construir antecipadamente as capacidades que permitirão responder melhor ao que vier.

Bruno Padredi - Fundador e CEO da B2B Match

5 minutos min de leitura
Inovação & estratégia
5 de outubro de 2026 08H00
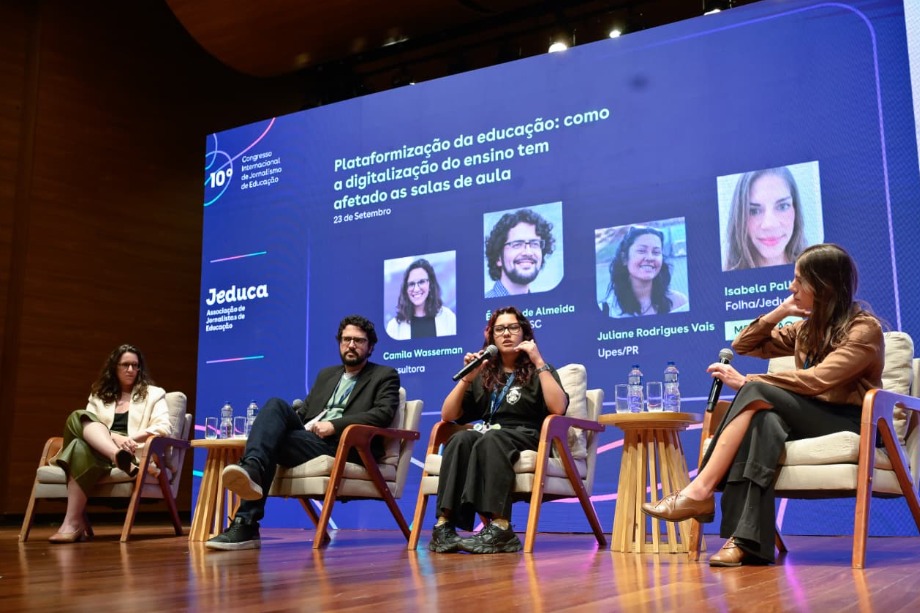
Plataformas digitais e ferramentas de inteligência artificial estão chegando às salas de aula em ritmo acelerado. Mas a transformação educacional não depende apenas da disponibilidade de novas soluções. Ela exige clareza sobre os problemas que se pretende resolver, participação de quem vive o cotidiano escolar e condições reais para que a tecnologia faça sentido no processo de aprendizagem.

Camila Wasserman e Sabrina Serafim -

6 minutos min de leitura
Liderança
4 de outubro de 2026 14H00
Por trás de uma das obras mais inovadoras da literatura brasileira havia um método rigoroso de trabalho. A partir dessa provocação, o artigo discute por que organizações que desejam crescer de forma consistente precisam desenvolver algo que nenhuma tecnologia entrega pronta: critérios compartilhados, disciplina intelectual e capacidade coletiva de manter a qualidade em escala.

Ulisses Pimentel - Executivo, advisor e especialista em vendas consultivas B2B

8 minutos min de leitura
Inovação & estratégia
8 de outubro de 2026 08H00
Empresas raramente entram em declínio de forma repentina. Primeiro perdem capacidade de adaptação, depois relevância e, por fim, espaço para investir na própria transformação. A partir do caso Abril, o artigo analisa como decisões sobre inovação, sucessão, crescimento e alocação de recursos influenciam a capacidade de uma organização sobreviver em ciclos de disrupção cada vez mais rápidos.

Pedro Fenati Bicalho - Sócio-diretor da FC Partners

5 minutos min de leitura
Cultura organizacional
3 de outubro de 2026 14H00
Uma promoção, uma nova função, um momento difícil ou uma fase de adaptação podem mudar temporariamente a performance de qualquer profissional. A questão é saber se as organizações conseguem enxergar essas oscilações como parte da trajetória humana ou se passam a avaliar pessoas apenas pelo resultado do momento.

Rennan Vilar - Diretor de Pessoas e Cultura do Grupo TODOS Internacional

5 minutos min de leitura
Estratégia, Direito, Regulação & Compliance
3 de outubro de 2026 08H00
Em um momento em que a ONU afirma buscar a reconstrução da confiança internacional, o debate sobre a exclusão de Taiwan recoloca uma questão fundamental para a governança global: como defender representatividade, cooperação e direitos universais quando milhões de pessoas permanecem à margem de importantes fóruns internacionais? O artigo analisa as implicações jurídicas, geopolíticas e econômicas dessa controvérsia e seus impactos sobre a estabilidade global.

Márcio Coimbra - CEO da Casa Política e Presidente-Executivo do Instituto Monitor da Democracia

3 minutos min de leitura

Baixe agora mesmo a nossa nova edição!

Dossiê #174

Mobilização é o novo segredo da execução

Baixe agora mesmo a nossa nova edição!

Dossiê #174

Mobilização é o novo segredo da execução